Pseudo-Eindheffing : Het einde van de zakelijke auto met uitlaat?
Nieuwe belasting op de auto van de zaak vanaf 2027
Rijd je als DGA in een auto van je holding of werk BV? Dan is het verstandig om vóór 2027 goed naar je auto te kijken.
Vanaf 1 januari 2027 komt er namelijk een nieuwe belasting voor niet volledig elektrische personenauto's van de zaak: de pseudo-eindheffing.
Wat verandert er?
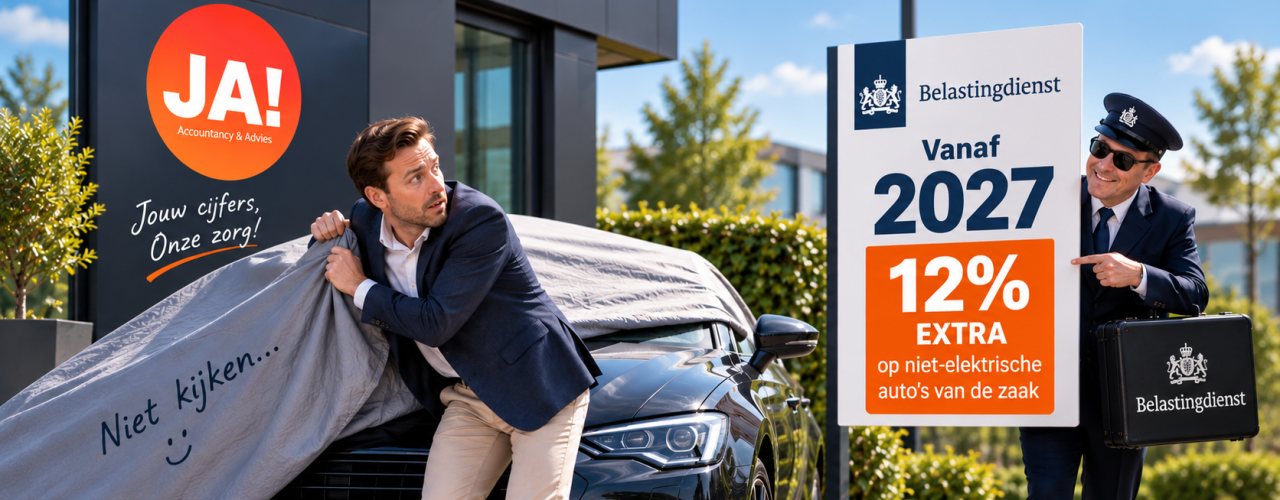
Heeft jouw BV een benzine, diesel of hybride personenauto en gebruik je deze ook privé of voor woon werkverkeer? Dan kan jouw BV vanaf 2027 12% extra belasting per jaar betalen over de cataloguswaarde van de auto.
Belangrijk: voor deze regeling wordt woon werkverkeer als privégebruik gezien.
De bekende grens van maximaal 500 kilometer privé per jaar helpt hierbij dus niet als je de auto ook gebruikt om van huis naar je werk en terug te rijden.
Hoeveel kan dit kosten?
Bij auto's tot en met 25 jaar wordt de heffing berekend over de cataloguswaarde inclusief btw en bpm.
Een voorbeeld:
Een hybride auto met een cataloguswaarde van € 60.000 kost jouw BV:
12% × € 60.000 = € 7.200 per jaar
Dat is € 600 per maand extra belasting.
Bij een auto van € 100.000 kan de heffing zelfs oplopen tot € 12.000 per jaar.
Dit staat dus los van de bijtelling, de pseudo-eindheffing is geen extra bijtelling voor jou persoonlijk. Het is een extra belasting voor jouw holding of werk BV.
Je kunt dus met beide te maken krijgen: bijtelling bij jou privé én pseudo-eindheffing bij jouw BV.
En als DGA voel je die extra kosten van de BV uiteindelijk natuurlijk zelf.
Welke auto's vallen eronder?
De regeling geldt voor personenauto's die CO₂ uitstoten, waaronder:
- benzineauto's
- dieselauto's
- hybride auto's
- plug in hybrides
Een plug in hybride is dus niet vrijgesteld, ook niet als je meestal elektrisch rijdt.
Volledig elektrische auto's en waterstofauto's zijn wel vrijgesteld. Ook bestelauto's en vrachtauto's vallen niet onder deze regeling.
Heb je vóór 2027 al een auto in de BV?
Dan is de overgangsregeling belangrijk.
Is de auto vóór 1 januari 2027 al door jouw BV aan jou ter beschikking gesteld? Dan krijg je niet direct vanaf 2027 met de nieuwe heffing te maken.
Volgens de huidige regeling gaat de pseudo-eindheffing voor deze bestaande auto's pas vanaf 17 september 2030gelden.
Overweeg je binnenkort nog een benzine of hybride auto zakelijk aan te schaffen of te leasen? Dan kan het moment waarop je dit doet dus financieel een groot verschil maken.
Wat betekent dit voor jou als DGA?
Voor DGA's met een auto in de holding of werk BV kan deze nieuwe regeling duizenden euro's per jaar kosten.
Bij een cataloguswaarde van:
€ 50.000 → € 6.000 per jaar
€ 75.000 → € 9.000 per jaar
€ 100.000 → € 12.000 per jaar
Bij een volledig elektrische auto betaal je deze pseudo-eindheffing niet.
Heb je als DGA een auto in je holding of werk BV of ben je van plan binnenkort een andere auto aan te schaffen? Neem dan contact met ons op. Wij kijken graag met je mee wat voor jouw situatie fiscaal de verstandigste keuze is.